Cumpla con confianza la directiva de diligencia debida de la UE.
Directiva sobre diligencia debida de las empresas en materia de sostenibilidad (CSDDD)
La CSDDD de un vistazo
La Directiva sobre diligencia debida de sostenibilidad corporativa, Directiva (UE) 2024/1760 (también conocida como CS3D o CSDDD), exige a las grandes empresas realizar diligencia debida en derechos humanos y ambiental basada en riesgos en sus propias operaciones, subsidiarias y cadena de actividades.
Por qué existe la CSDDD
¿Por qué se creó la CSDDD?
Los Principios Rectores de las Naciones Unidas sobre las Empresas y los Derechos Humanos y las Directrices de la OCDE para Empresas Multinacionales establecen cómo las empresas deben identificar y abordar sus impactos en las personas y el ambiente. Muchas empresas han integrado estos estándares en sus operaciones y cadenas de suministro, y siguen siendo la base de las prácticas empresariales responsables actuales.
A medida que aumentaron las expectativas de la sociedad civil y de los responsables de políticas, algunos países de la UE introdujeron sus propias leyes de diligencia debida, como la Ley del Deber de Vigilancia de Francia y la Ley de la Cadena de Suministro de Alemania. Esto generó requisitos diferentes en el mercado único.
La CSDDD responde a esto al incorporar los principios de la ONU y la OCDE en la legislación de la UE para grandes empresas. Crea un enfoque más coherente para abordar riesgos como el trabajo forzoso, el trabajo infantil, las condiciones laborales inseguras y los daños ambientales en las cadenas de valor globales.
Cronología de la CSDDD
La CSDDD entró en vigor el 25 de julio de 2024. Esto significa que pasó a formar parte de la legislación de la UE, pero aún no impone obligaciones a las empresas. Como directiva, primero debe ser transpuesta (adoptada en la legislación nacional) por cada Estado miembro de la UE antes del 26 de julio de 2028. Luego, las empresas dentro del alcance deberán cumplir estas normas nacionales a partir del 26 de julio de 2029, con informes públicos aplicables desde el ejercicio financiero 2030.
| Fase | Qué significa | Fecha |
| Entrada en vigor | La CSDDD pasa a formar parte de la legislación de la UE. Aún no se aplican obligaciones a las empresas | 25 de julio de 2024 |
| Transposición | Fecha límite para que los Estados miembros de la UE transpongan la CSDDD a la legislación nacional | Antes del 26 de julio de 2028 |
| Aplicación | Las empresas dentro del alcance deben cumplir las normas nacionales | A partir del 26 de julio de 2029 |
| Informes | Las empresas deben publicar una declaración anual sobre su diligencia debida (no se exige a las empresas que también informan en virtud de la CSRD) | Ejercicios financieros que comiencen el 1 de enero de 2030 o después |
¿Qué cambió en 2026?
El alcance y la cronología de la CSDDD se revisaron mediante el paquete Omnibus I de la UE, que entró en vigor en marzo de 2026. Los umbrales ahora son significativamente más altos, por lo que muchas menos empresas están cubiertas directamente. También se eliminó la introducción gradual. En lugar de empezar con las empresas más grandes y extenderse a otras durante varios años, todas las empresas dentro del alcance deben cumplir desde una fecha única: el 26 de julio de 2029.
CSDDD vs. CSRD: ¿cuál es la diferencia?
La CSDDD y la Directiva sobre información corporativa en materia de sostenibilidad (CSRD) forman parte del enfoque de la UE para una empresa responsable. Están estrechamente relacionadas, pero piden a las empresas hacer cosas diferentes.
La CSDDD se centra en la acción
- Exige a las empresas identificar, prevenir y abordar daños a los derechos humanos y al ambiente en sus propias operaciones y en sus cadenas de valor, donde ocurren muchos de los riesgos más graves.
La CSRD se centra en los informes
- Exige a las empresas divulgar información sobre sus impactos, riesgos y desempeño en sostenibilidad, incluida la forma en que los gestionan.
Las dos funcionan juntas. La diligencia debida que una empresa realiza en virtud de la CSDDD genera gran parte de la información que necesita para informar en virtud de la CSRD. Por lo tanto, un proceso claro para comprender y gestionar riesgos hace que los informes sean más precisos y más fáciles de evidenciar.
Las dos directivas se aplican a grupos de empresas diferentes y superpuestos, por lo que una empresa puede estar sujeta a una, a ambas o a ninguna.
¿Qué empresas están dentro del alcance?
La CSDDD se aplica a grandes empresas, estén o no establecidas en la UE. La siguiente tabla muestra qué empresas están cubiertas y cuándo empiezan a aplicarse las normas.
| Tipo de empresa | ¿Se aplica la ley? | Cuándo |
| Gran empresa de la UE | Sí, si tiene más de 5000 empleados Y más de €1.5 mil millones en ingresos mundiales | A partir del 26 de julio de 2029 |
| Gran empresa fuera de la UE (incl. EE. UU.) | Sí, si genera más de €1.5 mil millones en ingresos específicamente de la UE | A partir del 26 de julio de 2029 |
| Empresa de franquicia o licenciamiento | Sí, si genera más de €75 millones en regalías de la UE Y tiene más de €275 millones en ingresos totales | A partir del 26 de julio de 2029 |
| Pequeña o mediana empresa (pyme) | No directamente, a menos que cumpla de forma independiente una de las pruebas anteriores. Es posible que un cliente dentro del alcance aún le solicite información de diligencia debida | No aplicable |
¿No sabe si la CSDDD se aplica a su empresa?
Que la CSDDD se aplique depende de factores como el tamaño de su empresa, su volumen de negocios, dónde se genera y cómo está estructurada.
Para una visión rápida e indicativa, pruebe nuestro Regulatory Navigator. Responda algunas preguntas sobre su empresa y los mercados donde opera para ver si es probable que se apliquen la CSDDD y otras siete regulaciones importantes de la cadena de suministro, junto con los umbrales y plazos clave.
La tabla anterior y Regulatory Navigator son solo guías generales. No son una evaluación legal sobre si su empresa está dentro del alcance, así que consulte a sus asesores legales para confirmar cómo se aplica la CSDDD a su empresa.
¿Cuáles son los principales requisitos de la CSDDD?
Las empresas sujetas a la CSDDD deben establecer y mantener un marco integral de diligencia debida. La CSDDD sigue los pasos de diligencia debida establecidos en los Principios Rectores de la ONU y las Directrices de la OCDE, por lo que muchas empresas ya los reconocerán.
El enfoque se basa en riesgos: se espera que las empresas se centren en dónde es probable que estén los riesgos más significativos y actúen de forma proporcional a ellos. Los requisitos clave son:
Identificar y evaluar impactos adversos
Las empresas deben identificar y priorizar los impactos reales y potenciales en derechos humanos y ambientales en sus propias operaciones, subsidiarias y cadena de actividades
Prevenir y mitigar riesgos
Cuando se identifiquen riesgos, las empresas deben tomar medidas para prevenirlos o mitigarlos, incluso mediante el trabajo con proveedores y socios comerciales
Remediar daños
Cuando se produzcan daños, las empresas deben brindar remediación y mantener un proceso de notificación y quejas para que las inquietudes puedan plantearse y atenderse
Monitorear la eficacia
Los procesos de diligencia debida deben revisarse con regularidad para comprobar que funcionan y actualizarse cuando cambien los riesgos
Comunicación pública
Las empresas deben informar públicamente sobre sus políticas y acciones de diligencia debida para garantizar transparencia y rendición de cuentas
Integrar en las políticas
Las empresas deben incorporar la diligencia debida en sus políticas, gestión de riesgos y toma de decisiones, con aportes de las personas afectadas
¿Qué partes de la cadena de valor están cubiertas?
La CSDDD se aplica a las propias operaciones de una empresa, sus subsidiarias y su cadena de actividades, que cubre a socios comerciales ascendentes y, de forma más limitada, a socios comerciales descendentes.
| Parte de la empresa | Qué incluye |
| Operaciones propias | Las actividades propias de la empresa |
| Subsidiarias | Las actividades de empresas que controla |
| Socios comerciales ascendentes | Actividades vinculadas con la producción de sus bienes o servicios, como abastecimiento y fabricación |
| Socios comerciales descendentes | Limitado a distribución, transporte y almacenamiento de sus productos, cuando se realizan en su nombre |
La Directiva espera que las empresas adopten un enfoque basado en riesgos. En lugar de evaluar a cada socio comercial con el mismo nivel de profundidad, las empresas deben priorizar las áreas donde los impactos adversos sobre los derechos humanos y el ambiente tienen más probabilidades de ocurrir y de ser más graves.
Las empresas pueden identificar sus áreas prioritarias mediante un ejercicio de delimitación basado en información razonablemente disponible, y luego realizar una evaluación más profunda donde los riesgos sean mayores.
Sanciones y aplicación
Cada Estado miembro de la UE designará una autoridad supervisora para hacer cumplir la CSDDD. Las autoridades pueden investigar a las empresas, ordenarles que detengan conductas perjudiciales y proporcionen remediación, e imponer multas de hasta el 3% del volumen de negocios mundial neto. Las decisiones sobre sanciones se harán públicas.
Al establecer sanciones, las autoridades considerarán factores como la gravedad del daño, cualquier medida de remediación adoptada y si la empresa priorizó sus esfuerzos de acuerdo con la Directiva. Las empresas también pueden enfrentar responsabilidad civil conforme a la legislación nacional, y las personas afectadas tienen derecho a una compensación completa.

Cómo afecta la CSDDD a su equipo
Para equipos de compras
Los equipos de compras ayudan a cumplir la CSDDD al incorporar el riesgo de sostenibilidad en las decisiones de compra, comunicar estándares a los proveedores y conservar registros que demuestren que se realizó la diligencia debida.
Mejores prácticas de compras para el cumplimiento de la CSDDD
Para equipos de sostenibilidad
Los equipos de sostenibilidad suelen coordinar los esfuerzos de diligencia debida en toda la empresa, alinear el trabajo de la CSDDD con otros informes como la CSRD y monitorear el desempeño a lo largo del tiempo.
Conozca cómo los equipos de sostenibilidad pueden destacarse bajo la CSDDD
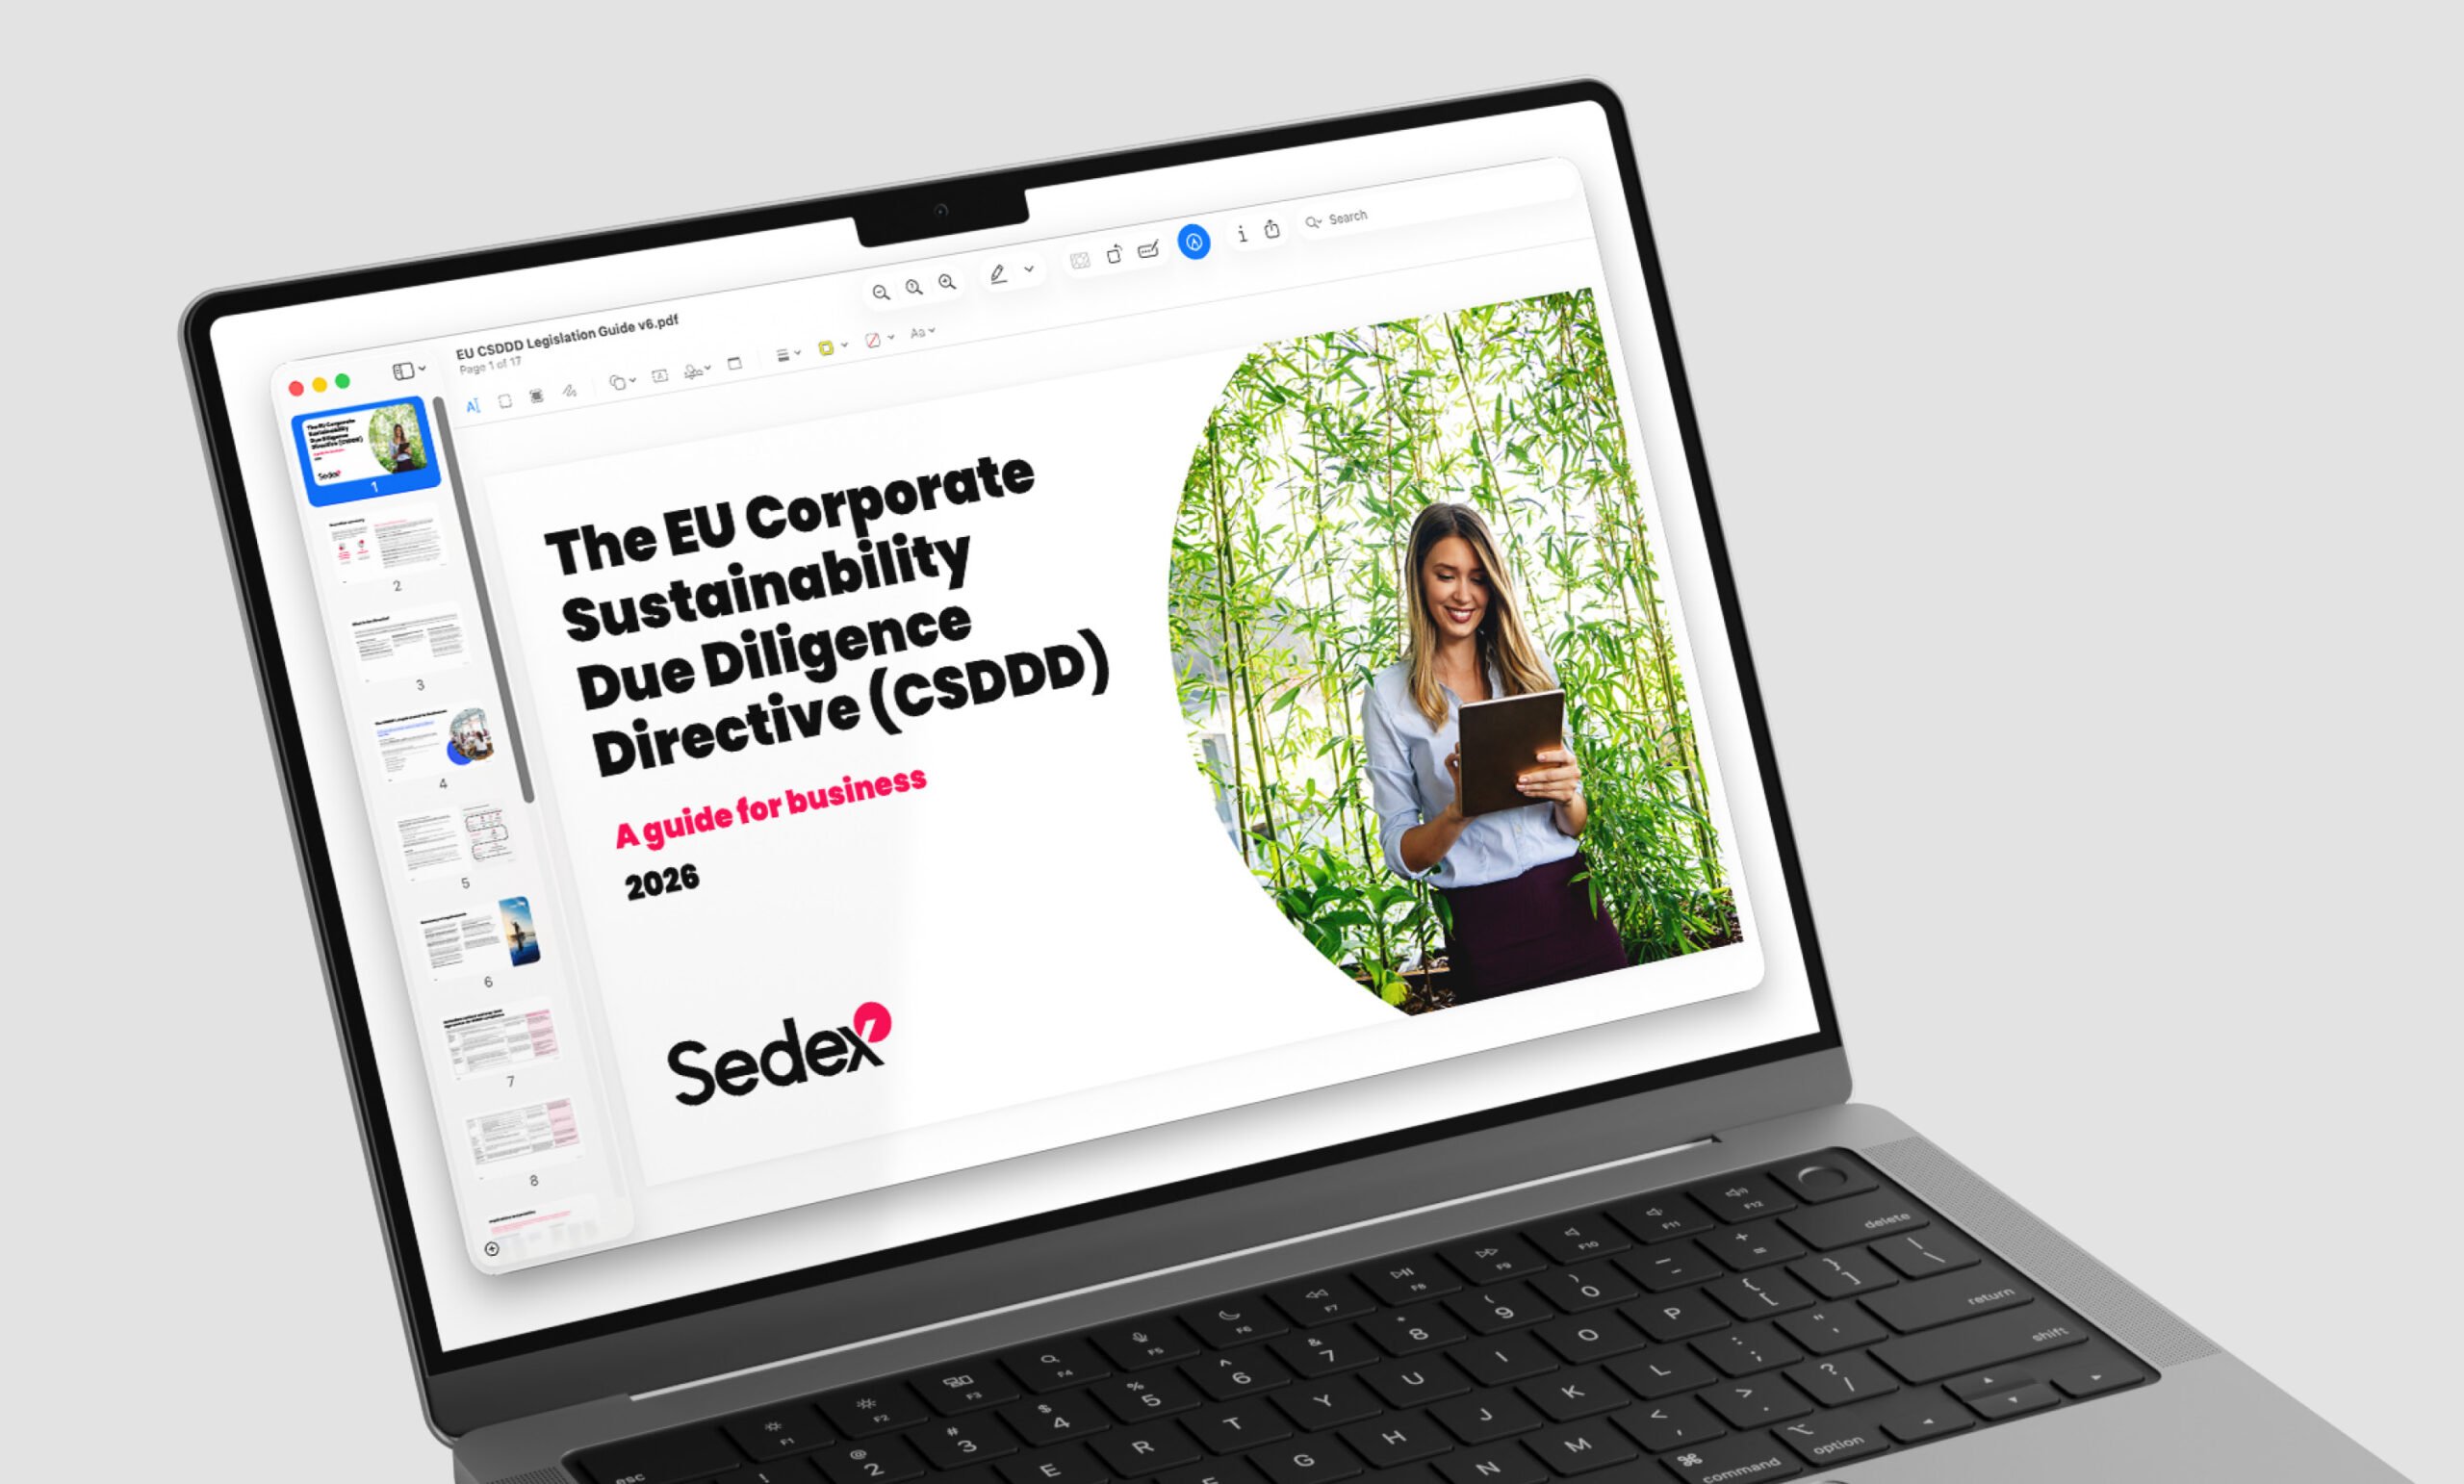
Prepárese para la CSDDD: lista de verificación
Algunos primeros pasos para empezar: mapear los niveles de su cadena de suministro, identificar geografías y sectores de alto riesgo y establecer una política de diligencia debida.
Cómo Sedex apoya los flujos de diligencia debida de la CSDDD
La CSDDD exige diligencia debida basada en riesgos. Sedex le ofrece herramientas para construirla, detectar los riesgos más importantes, actuar sobre ellos y mostrar evidencia cuando sea necesario.
Preguntas más frecuentes sobre la CSDDD
Recursos relacionados de Sedex sobre la CSDDD
Blog
How CSDDD Affects Procurement Teams: A Guide for 2029
Blog
How CSDDD Affects Sustainability Teams: A 2029 Guide
Blog
Small Business, Big Impact: What CSDDD Means For SMEs
Referencias
- Directiva (UE) 2024/1760: https://eur-lex.europa.eu/eli/dir/2024/1760.
- Instrumentos modificatorios: Directiva (UE) 2025/794; Directiva (UE) 2026/470
¿Quiere ver cómo Sedex apoya el cumplimiento de la CSDDD?